フーリエ変換
フーリエ級数は周期 \(2L\) の関数を三角関数を用いて表現することができます。
\[ \begin{align*} &f_L(x) = A_0 + \sum_{n=1}^\infty \left\{A_n \cos\left(\frac{n\pi x}{L}\right) + B_n\sin\left(\frac{n\pi x}{L}\right)\right\} \\[10pt] &A_0 = \frac{1}{2L} \int_{-L}^L f_L(x)dx \\[10pt] &A_n = \frac{1}{L} \int_{-L}^L f_L(x)\cos\left(\frac{n\pi x}{L}\right)dx \\[10pt] &B_n = \frac{1}{L} \int_{-L}^L f_L(x)\sin\left(\frac{n\pi x}{L}\right)dx \end{align*} \]
また、複素数を用いることによってこれらは更にまとめることができて、
\[ \begin{align*} &f_L(x) = \sum_{n = -\infty}^\infty C_n e^{i\frac{n\pi x}{L}} \\[10pt] &C_n = \frac{1}{2L}\int_{-L}^Lf_L(x)e^{-i\frac{n\pi x}{L}}dx \end{align*} \]
このように表されます。
ビックリしないで欲しいのですが、関数 \(f\) には添字 \(L\) を付けています。
ただ、周期 \(2L\) の関数ということを表しているだけ。
また式(1)と(1)’一気に示してしまったので混乱してしまうかもしれませんが、これらはまったく同じものだったりします。
全然似ても似つかない様相ですけども、\(C_n = \frac{A_n - iB_n}{2}\) という関係と、オイラーの公式を利用すれば簡単に行き来することができます。
※式(1)および式(1)'の変形についてはこちらのコンテンツを参照して下さい。
ここから本題に入っていきますが、以降では複素数表現されたフーリエ級数の式(1)'を基にして話を進めることにします。
まず冒頭で触れたとおり、式(2)は周期 \(2L\) の関数となっています。
もし、フーリエ級数展開によって再現したい関数がもともと周期性をもった関数ではない場合、そのグラフから区間 \(-L \lt x \lt L\) の間で切り取られたものが横軸方向に無限に連なるようなグラフとして描かれます。
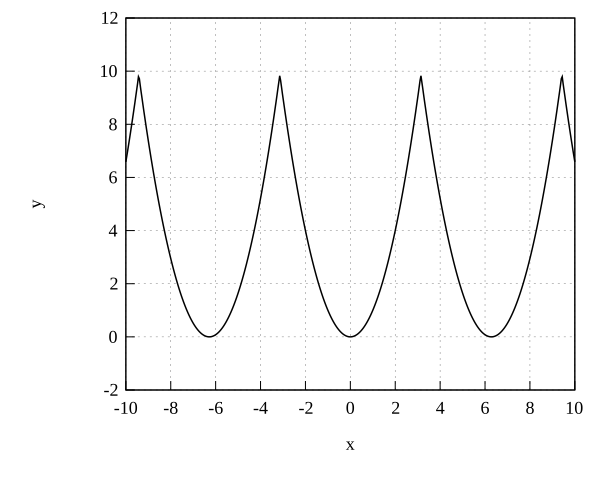
図に示したのは級数展開された \(x^2\) のグラフで、同じ概形が横方向に永久的に続くであろうことがお分かりいただけると思います。
すると、再現したい関数と級数展開によって得られる関数は、\(-L \lt x \lt L\) の間でしか重ならない、言い換えるとそれ以外の範囲では再現できないということになります。
まぁといいますか、フーリエ級数を関数の再現のために利用するというのなら、普通 \(-L \lt x \lt L\) の範囲だけ利用するという条件を設けるのが普通なのでしょうけども。
ただ \(-L \lt x \lt L\) の間でしか再現できないと言っても 、正直これだけで満足といえば満足ですよね。
なぜなら \(L\) は任意に指定することができるので、ここに \(10\) でも \(100\) でも \(10000\) でも何でも、設定次第で関数を再現できる幅が自由に決められるのですから。
更にもし \(L \rightarrow \infty\) という極限を取ったとするなら、無限に広い区間で関数を再現するということなので、級数展開した関数は再現したい関数とすべての範囲で完全に一致するものになりきることができるはずですね。
そんな完璧な関数が得られることを期待して話を進めてみることにしましょう。
求めたい関数を \(f(x)\) とすると
\[ f(x) \equiv f_\infty(x)= \lim_{L \rightarrow \infty} \sum_{n = -\infty}^\infty C_n e^{i\frac{n\pi x}{L}} \]
まぁこういうことですよね。
これを更に計算して行きたいのですが、そのために式(3)に式(2)の係数 \(C_n\) を直接代入してみます。
\[ \begin{align*} f(x) &= \lim_{L \rightarrow \infty} \sum_{n = -\infty}^\infty C_n e^{i\frac{n\pi x}{L}} \\[20pt] &= \lim_{L \rightarrow \infty} \sum_{n = -\infty}^\infty \left(\frac{1}{2L}\int_{-L}^Lf_L(x)e^{-i\frac{n\pi x}{L}}dx\right) e^{i\frac{n\pi x}{L}} \\[20pt] &= \lim_{L \rightarrow \infty} \sum_{n = -\infty}^\infty \frac{1}{2L}\left(\int_{-L}^Lf_L(x)e^{-i\frac{n\pi x}{L}}dx\right) e^{i\frac{n\pi x}{L}} \end{align*} \]
これで何がしたいのかということですが、区分求積法を利用して和を積分に置き換えたいといったところです。
区分求積法の公式を示しておきましょう。
\[ \begin{align*} \int_a^b f(x) dx &= \lim_{N \rightarrow \infty} \sum_{k = 0}^{N - 1} f\left(a + \frac{k}{N}(b - a)\right)\frac{b - a}{N} \\[10pt] &= \lim_{\Delta x \rightarrow 0} \sum_{k = 0}^{N - 1} f\left(a + k\Delta x\right)\Delta x \end{align*} \]
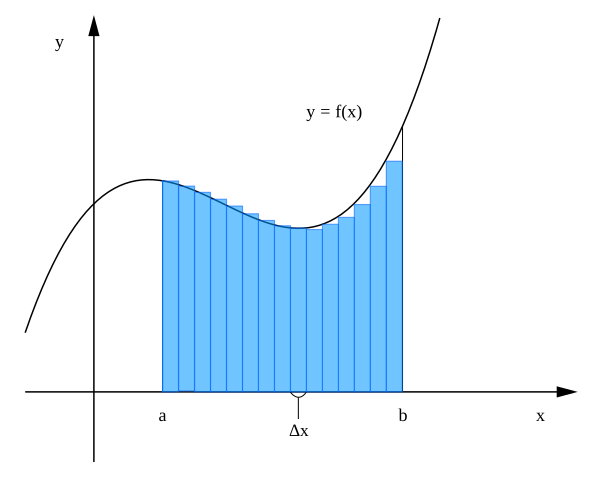
これは、短冊状に \(N\) 等分した、高さ \(f(x)\)、底辺 \(\Delta x\) の長方形の面積をすべて足し合わせたものによって積分した際の面積を表そうというものです。
\(k\) が \(0\) から \(N - 1\) に動くことによって、関数 \(f\) の引数は \(a\) から \(b\) まで変化するので、ちょうど区間 \([a,~b]\) の積分として表現することができます。
※区分求積法についてはこちらのコンテンツを参照して下さい。
さっそく、式(4)に区分求積法を適用してみたいのですが、そのためにまず長方形の底辺の大きさを求めることにしましょう。
すべての長方形は幅を一定として考えたほうが簡単なので
もう一度確認をしておきますが、式(4)において \(n\) を1つずつ変化させるごとに長方形を1枚ずつ敷き詰められていくようになります。
そして \(n\) 枚目の長方形を配置する場所を \(u_n\) と表現することにします。
※\(x_n\) としたかったのですが、式(4)を見ると既に \(x\) が利用されているので、重複を避けました。
すると各長方形の幅 \(\Delta u\) は一般に \(u_{n + 1} - u_n\) と表現すれば良いことが分かります。
そこで実際に \(u_n\) を次のように定義することにしましょう。
\[ u_n \equiv \frac{n\pi}{L} \]
式(4)指数部の \(x\) 以外をすべてひとまとめにしただけです。
このようにすると、長方形の幅を次のようになりますね。
\[ \begin{align*} \Delta u &= u_{n + 1} - u_n \\[10pt] &= \frac{(n + 1)\pi}{L} - \frac{n\pi}{L} \\[10pt] &= \frac{\pi}{L} \end{align*} \]
これら式(6)および式(7)を用いて式(4)から \(L\) を消去してみます。
\[ \begin{align*} f(x) &= \lim_{L \rightarrow \infty} \sum_{n = -\infty}^\infty \frac{1}{2L}\left(\int_{-L}^Lf_L(x)e^{-i\frac{n\pi x}{L}}dx\right) e^{i\frac{n\pi x}{L}} \\[20pt] &= \lim_{\Delta u \rightarrow 0 ~ (L \rightarrow \infty)} \sum_{n = -\infty}^\infty \frac{\Delta u}{2\pi}\left(\int_{-L}^Lf_L(x)e^{-iu_n x}dx\right) e^{iu_n x} \end{align*} \]
わかり易さのために、わざわざ \(u_n\) や \(\Delta u\) に置き換えなくても良いような \(L\) は残してます。
あとはそのまま極限をとってあげればいいのですが、それに伴って和が積分に置き換えられる際の積分範囲を念の為に確認しておきます。
式(6)から、\(n\) が区間 \((-\infty,~\infty)\) の間を動くとき、\(u_n\) は区間 \((-\infty,~\infty)\) の間を動くことがわかります。
つまり、
\[ \begin{align*} f(x) &= \lim_{\Delta u \rightarrow 0} \sum_{n = -\infty}^\infty \frac{\Delta u}{2\pi}\left(\int_{-L}^Lf_L(x)e^{-iu_n x}dx\right) e^{iu_n x} \\[20pt] &= \int_{u = -\infty}^\infty \frac{du}{2\pi} \left(\int_{x = -\infty}^\infty f(x)e^{-iux}dx\right) e^{iux} \\[20pt] &\therefore f(x) = \frac{1}{2\pi} \int_{u = -\infty}^\infty \left(\int_{x = -\infty}^\infty f(x)e^{-iux}dx\right) e^{iux} du \end{align*} \]
となります。
また、次のように \(\mathcal{F}(u)\) を定義すると、驚くべき対称性の高い関係式が得られます。
\[ \begin{align*} f(x) = \frac{1}{\sqrt{2\pi}} \int_{-\infty}^\infty \mathcal{F}(u) e^{iux} du \\[20pt] \mathcal{F}(u) = \frac{1}{\sqrt{2\pi}} \int_{-\infty}^\infty f(x) e^{-iux} dx \end{align*} \]
\(f(x)\) は確かに \(u\) で積分しているので \(x\) が変数として残りますし、一方で \(\mathcal{F}(u)\) は確かに \(x\) で積分しているので \(u\) が変数として残ります。
そして、式(10)を利用すれば、空間 \((x,f(x))\) と空間 \((u,~\mathcal{F}(u))\) を行き来することができるのです。
「空間」と表現すると分かりづらいかもしれませんが、\((x,~y)\) 座標みたいなものです。
このような式(10)による空間の変換を「フーリエ変換」と呼んだりします。